Sostenibilità in Italia: cresce la domanda consapevole ma prezzo e riconoscibilità restano ostacoli per clima e ambiente
La terza edizione dell’Osservatorio Conscious Shopping 2026 fotografa un Paese diviso sul consumo sostenibile. Servono prezzi accessibili, informazioni verificabili e un’offerta all’altezza

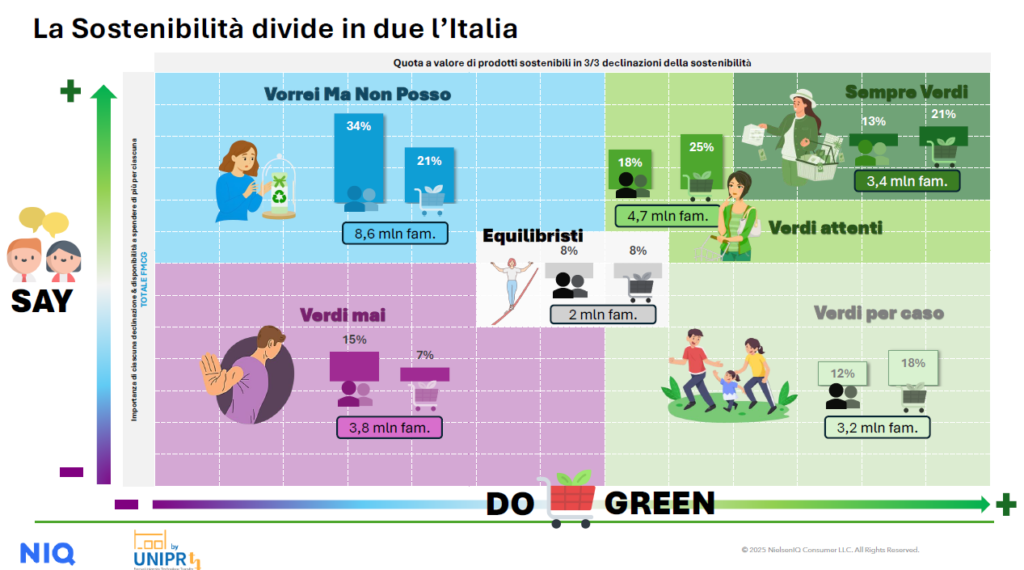
La terza edizione dell’Osservatorio Conscious Shopping 2026, realizzata da NielsenIQ, una delle principali società globali di ricerche di mercato e consumer intelligence, in collaborazione con T-OOL, spin-off dell’Università di Parma, fotografa un’Italia divisa sul consumo sostenibile. Sono 8,1 milioni di famiglie (31% del totale, +2 punti percentuali rispetto al 2025) a tradurre la sensibilità ambientale in comportamenti di acquisto più orientati alla sostenibilità. Accanto a loro, 8,6 milioni di nuclei considerano il tema poco rilevante sia nelle dichiarazioni sia nelle scelte concrete. I dati diffusi il 17 novembre 2026, mostrano una domanda consolidata ma ancora in parte inespressa, con implicazioni dirette per la transizione ecologica, la riduzione degli impatti ambientali e la lotta al greenwashing.
I tre segmenti dei consumatori
Lo studio distingue profili chiari:
• “Sempre Verdi” (13%, circa 3,4 milioni di famiglie): massima coerenza tra intenzioni e acquisti
• “Verdi attenti” (18%, circa 4,7 milioni): elevata sensibilità ambientale
• “Vorrei ma non posso” (34%): il gruppo più numeroso, con sensibilità dichiarata che fatica a tradursi in scelte di spesa a causa di prezzo, disponibilità dei prodotti e comprensione dei benefici
“Le famiglie “Sempre Verdi” e “Verdi attenti” rappresentano una domanda concreta con cui le imprese devono confrontarsi; mentre i “Vorrei ma non posso” mostrano che c’è spazio per rendere la sostenibilità più accessibile. Per industria e distribuzione la sfida è costruire proposte che tengano insieme benefici riconoscibili, qualità e convenienza, intervenendo sulle barriere che condizionano la scelta a scaffale” ha dichiarato Stefano Cini, Direttore Commerciale di NielsenIQ.
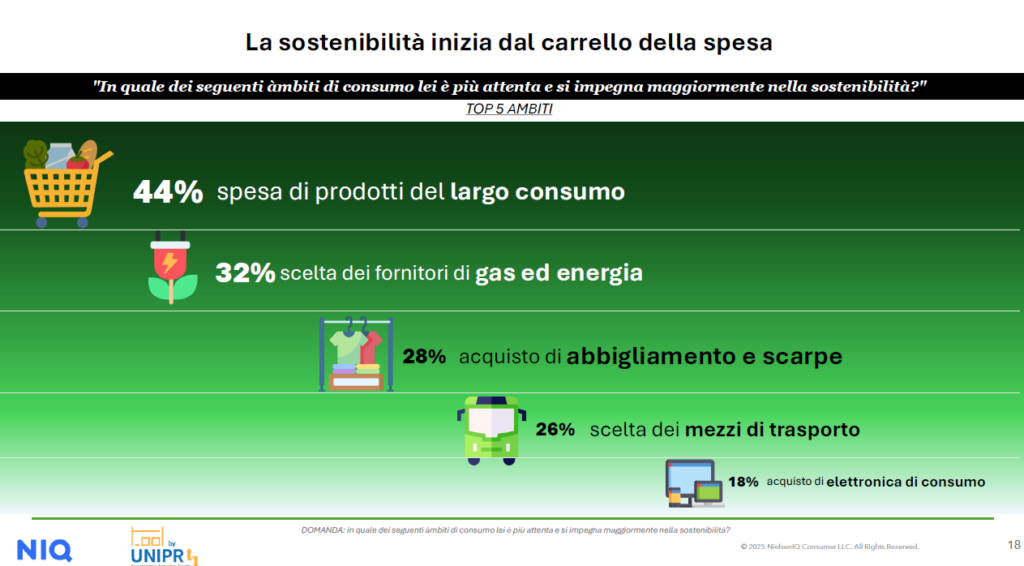
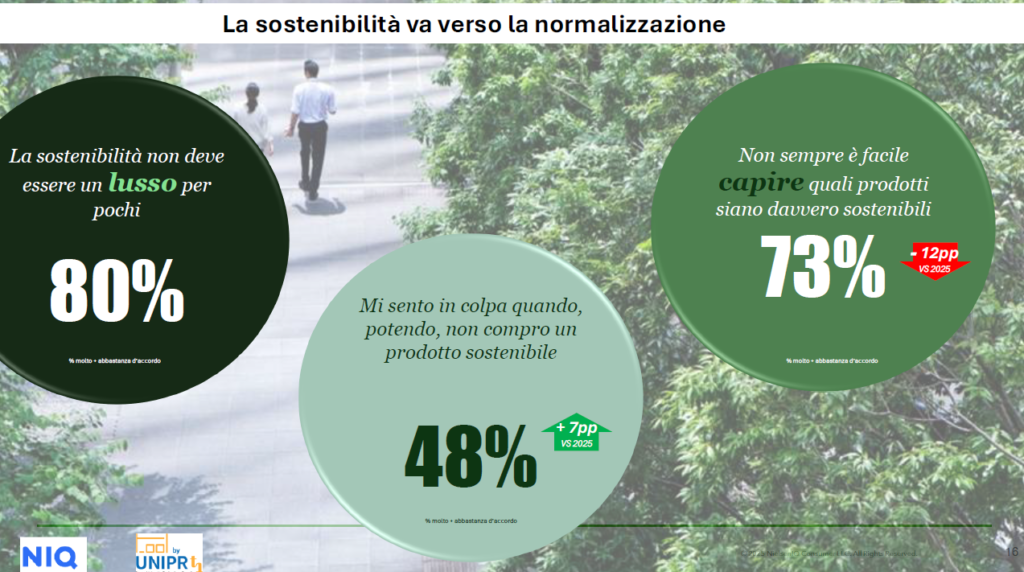
La crescita complessiva della quota orientata alla sostenibilità evidenzia quanto la questione ambientale abbia conquistato spazio nelle decisioni quotidiane. Il largo consumo rimane il primo ambito di impegno (44% dei consumatori) ma le abitudini si estendono oltre lo scaffale: l’88% usa lavatrice e lavastoviglie a pieno carico, il 69% lava a basse temperature e il 61% riutilizza o ripara oggetti. Il 48% si sente in colpa quando, potendo, non acquista sostenibile (+7 punti rispetto al 2025).
Accessibilità e riconoscibilità: le barriere per un consumo davvero green
L’80% degli italiani ritiene che la sostenibilità non debba essere un lusso per pochi. Allo stesso tempo, il 73% fatica ancora a riconoscere i prodotti davvero sostenibili (miglioramento di 12 punti percentuali sul 2025). Prezzo, disponibilità e chiarezza delle informazioni condizionano le scelte a scaffale. Questa esigenza si inserisce nel quadro della Direttiva UE 2024/825 (Empowering Consumers for the Green Transition) che rafforza le tutele contro le dichiarazioni generiche e fuorvianti (come “green” o “ecologico” senza benefici verificabili sull’intero prodotto) e promuove informazioni affidabili e trasparenti.
“La transizione verso modelli di consumo più sostenibili richiede innanzitutto informazioni affidabili, trasparenti e verificabili. La possibilità per i consumatori di riconoscere il reale valore ambientale dei prodotti è infatti una condizione essenziale per orientare scelte consapevoli e valorizzare le scelte sostenibili delle imprese. In questo percorso, standard condivisi e informazioni di qualità sono un patrimonio strategico per rafforzare la fiducia nell’intera filiera” queste le parole di Bruno Aceto, CEO di GS1 Italy, l’organizzazione che sviluppa e gestisce gli standard per identificare, rilevare e condividere in modo univoco dati su prodotti, luoghi, risorse e unità logistiche lungo tutta la filiera.
“L’Osservatorio è un potente strumento analitico che mette a fattor comune le competenze di NielsenIQ e dell’Università di Parma con T-OOL. NielsenIQ integra le dichiarazioni dei consumatori, attraverso il Consumer Panel, con i dati sugli acquisti effettivi rilevati dal Retail Measurement, mentre T-OOL, spin-off dell’Università di Parma, offre il contributo scientifico all’interpretazione delle dinamiche di mercato e delle implicazioni per le strategie commerciali. Possiamo così distinguere tra orientamenti dichiarati e scelte d’acquisto concrete, analizzando al tempo stesso il ruolo di prezzi, assortimenti e promozioni e favorendo il confronto tra industria, distribuzione e istituzioni. Un quadro che viene completato dalla collaborazione con partner di rilievo come Federdistribuzione, GS1 Italy e Centromarca” ha dichiarato Enzo Frasio, Amministratore Delegato di NielsenIQ Italia.
L’Osservatorio non si limita all’aspetto ambientale. Individua altre dimensioni
• “Good for Me” (benessere individuale): disponibilità a pagare di più al 57% (stabile)
• “Good for Planet” (ambiente): 44% (+2 punti)
• “Good for Society” (persone e filiere): 49% (+4 punti)
La diffusione dell’interesse convive con risultati di mercato differenziati. A settembre 2026, il “Good for Me” valeva 18,3 miliardi di euro, con crescita dell’1% e “Good for Society” ha raggiunto 16,3 miliardi, con un incremento dello 0,2%. “Good for Planet” ha registrato 48,2 miliardi con una flessione del 2,9%, mentre il largo consumo confezionato è cresciuto dell’1,5%.
Crescono filiera, prodotti con una tracciabilità trasparente, spesso legati al territorio italiano, al km zero o a patti etici ed equi con gli agricoltori e gli allevatori locali (+3%), Rich, “ricco di” che raggruppa gli alimenti arricchiti con nutrienti specifici considerati benefici per la salute (+2,7%), Free From, “senza” che identifica i prodotti privi di determinati ingredienti o allergeni, scelti sia per intolleranze sia per motivi salutistici (+2,2%) e biologico (+1,5%). I prodotti con claim di sostenibilità del packaging arretrano del 3,4%, insieme alla loro presenza distributiva del 5,3%: un risultato che richiede di leggere domanda e disponibilità dell’offerta congiuntamente.
Vittorio Cino, Direttore Generale di Centromarca, Associazione Italiana dell’Industria di Marca, ha osservato: “La distanza tra sensibilità dichiarata e acquisti effettivi indica quanto sia importante comprendere le condizioni che rendono la sostenibilità rilevante nelle scelte quotidiane. Le persone cercano prodotti che rispondano ai propri bisogni, coniugando qualità, efficacia e sostenibilità con le disponibilità di spesa. L’Industria di Marca è impegnata a dare risposte attraverso la ricerca e l’innovazione, traducendo il miglioramento degli impatti ambientali e sociali in benefici concreti e riconoscibili. È quindi essenziale continuare a promuovere una comunicazione chiara, sostenuta da evidenze verificabili, per favorire scelte consapevoli e consolidare la fiducia dei consumatori”.
Carlo Alberto Buttarelli, Presidente di Federdistribuzione, l’Associazione di categoria italiana che rappresenta le imprese, ha ricordato: “La prospettiva è raggiungere una sostenibilità sempre più integrata nelle strategie di tutta la filiera tramite una collaborazione più stretta tra industria e distribuzione. Nella transizione ecologica, per poter avere effetti significativi bisogna valorizzare la domanda già esistente anche favorendo l’accessibilità dei prodotti. La sostenibilità deve poter convivere con la convenienza economica, non rimanere una scelta per pochi, ma diventare un comportamento diffuso. Come Federdistribuzione lavoriamo affinché le normative, sia a livello europeo sia a livello italiano, vadano in questa direzione: un quadro regolatorio equilibrato, che sostenga gli investimenti e l’innovazione, salvaguardi la sostenibilità economica delle imprese e faciliti il cambiamento, senza appesantimenti burocratici”.
La sostenibilità viene associata sempre più alla qualità: un italiano su due considera gli alimenti sostenibili di qualità superiore (+7 pp vs 2025). I significati attribuiti variano: prodotti italiani/territoriali (38%), packaging biodegradabile o riciclato (28%), produzioni a basse emissioni (23%).
La sfida per industria e distribuzione
Il quadro che emerge è chiaro: la sensibilità climatica e ambientale degli italiani è in crescita e si traduce già in comportamenti concreti per milioni di famiglie. Perché diventi un comportamento diffuso e non un privilegio, servono prezzi accessibili, informazioni verificabili e un’offerta all’altezza; solo così la transizione ecologica potrà accelerare davvero dal carrello della spesa.